
L'IA provoque des bouleversements majeurs dans les secteurs réglementés. Alors que la fintech s'appuie sur l'expérimentation rapide et l'économie des plateformes, la stratégie de l'industrie pharmaceutique en matière d'IA repose sur la science de pointe, des opérations à forte intensité capitalistique et la responsabilité clinique. Cette divergence dépasse les contraintes apparentes. Les géants pharmaceutiques mènent la transformation numérique grâce à des cadres d’IA distincts, fondés sur des données propriétaires, la précision moléculaire et des données issues de la pratique clinique. Les enjeux restent élevés, les délais s’allongent, le cadre réglementaire se renforce et le potentiel de croissance s’élargit.
Ce qui distingue les principaux acteurs du secteur pharmaceutique — et pourquoi cela fonctionne
Infrastructures : développer l'innovation grâce à un engagement concret
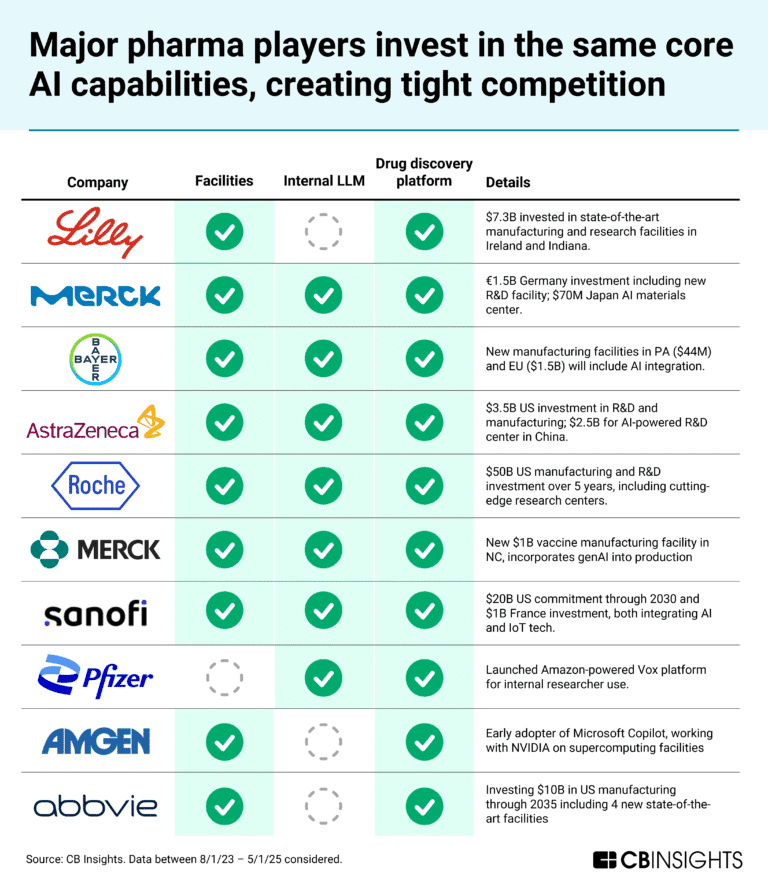
Les leaders du secteur pharmaceutique ne considèrent pas l’IA comme une simple couche logicielle superposée. Ils l’intègrent dans une infrastructure spécialement conçue et prête pour l’IA. Johnson & Johnson, Roche et Eli Lilly ont collectivement investi plus de $140B dans des sites de production nationaux intégrant l’IA. Ces installations mettent en œuvre la maintenance prédictive, le contrôle qualité automatisé et l’analyse en temps réel. La dimension physique du déploiement de l’IA distingue le secteur pharmaceutique. Alors que la fintech optimise les interfaces numériques, l’industrie pharmaceutique intègre l’intelligence directement dans les chaînes d’approvisionnement et la production clinique. Cet engagement physique permet d’obtenir une visibilité de bout en bout et une résilience opérationnelle.
Les grands modèles de langage internes : passer de la productivité à l'accélération scientifique
Alors que la fintech utilise les modèles de langage de grande échelle (LLM) pour traiter les demandes des clients et analyser le sentiment, le secteur pharmaceutique s’en sert pour raccourcir les délais scientifiques. Vox, développé par Pfizer, permet d’effectuer des requêtes à grande vitesse sur les données d’essais cliniques et les dossiers réglementaires. Les systèmes de Merck KGaA et de Bayer automatisent l’annotation des biomarqueurs et la génération de protocoles. Ces déploiements transforment des référentiels statiques en interfaces de recherche dynamiques. Il en résulte une accélération de la logique de découverte — un atout que la fintech exploite dans un contexte différent.
Les plateformes plutôt que les solutions ponctuelles : concevoir des molécules, pas des interfaces
CodonBERT de Sanofi et ARCH d’AbbVie illustrent parfaitement les plateformes d’IA qui redéfinissent la conception des essais cliniques. Ces plateformes modélisent les interactions génomiques, simulent l’interaction entre les médicaments et leurs cibles, et orientent les stratégies de médecine de précision. La fintech développe des solutions ponctuelles dotées de boucles de rétroaction rapides. L’industrie pharmaceutique développe des moteurs probabilistes adaptés à la complexité biologique. La marge d’erreur est plus faible, et l’horizon des résultats plus lointain. Cette différence de portée et d’importance détermine la manière dont les plateformes évoluent et se développent.
Why These Strategies Deliver in Pharma’s Unique Operating Model
Risk Management Shapes Every Deployment
Pharma and fintech differ fundamentally in risk logic. Fintech tolerates error. Pharma minimises it. AI that underperforms in banking may delay a transaction. AI that underperforms in drug design may compromise safety. This truth shapes pharma’s methodical validation, layered governance, and conservative rollout models. In contrast, fintech deploys iteratively to optimise user metrics. Pharma deploys longitudinally to de-risk existential investments.
Time Horizon Creates Strategic Patience
Fintech lives in quarters. Pharma lives in decades. This timeline variance allows pharma to cultivate slow-compounding AI advantages. Internal LLMs, for instance, generate marginal gains that scale over time. Smart factories create data flywheels. In fintech, the pressure for short-term ROI constrains platform vision. Pharma’s horizon enables long-arc strategies with transformative upside.
Causality Over Correlation
Fintech thrives on behavioural patterning. Pharma demands biological causality. This epistemic divide raises the bar for AI applications. Models in pharma must not only predict, but also explain. Trust is earned through traceability and reproducibility. Fintech validates with A/B testing. Pharma validates with trial protocols and statistical significance. This drives deeper investment in model architecture, interpretability, and post-deployment oversight.
Leadership Strategy: Inside-Out Meets Outside-In
Eli Lilly: Capital Velocity as Differentiation
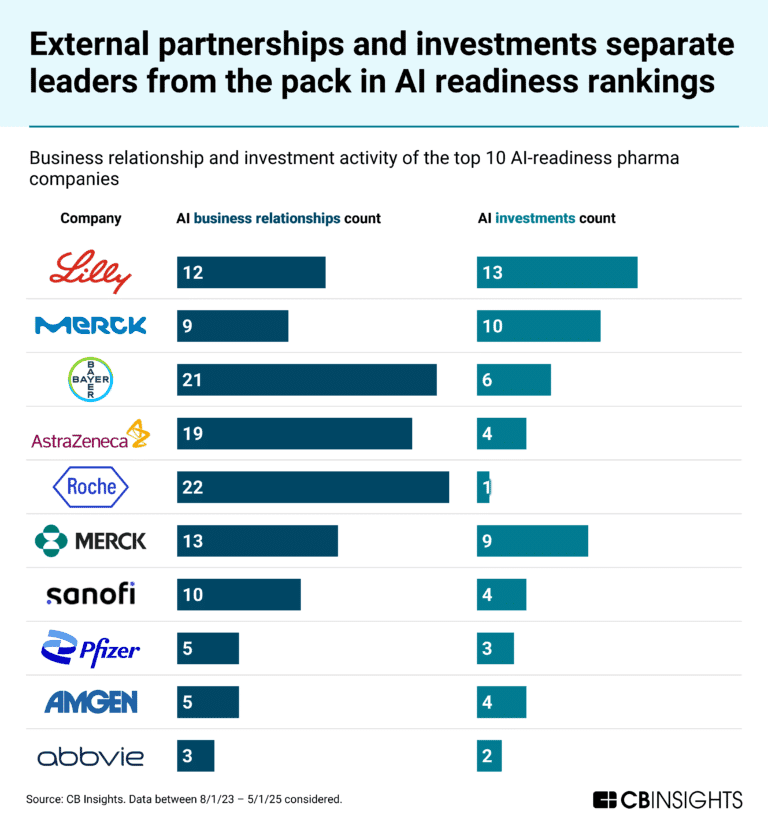
Eli Lilly combines internal scale with external optionality. The company made 13 AI investments since mid-2023, doubling direct spending from $0.7B in 2022 to $1.5B in 2024. Its bets include Insilico Medicine (drug design), RetiSpec (diagnostics), and Yseop (regulatory automation). This venture-style model matches biotech cadence with big-pharma leverage—the result: faster exposure to innovation, risk diversity, and pipeline acceleration.
Merck KGaA & Bayer: Consistency and Ecosystem Design
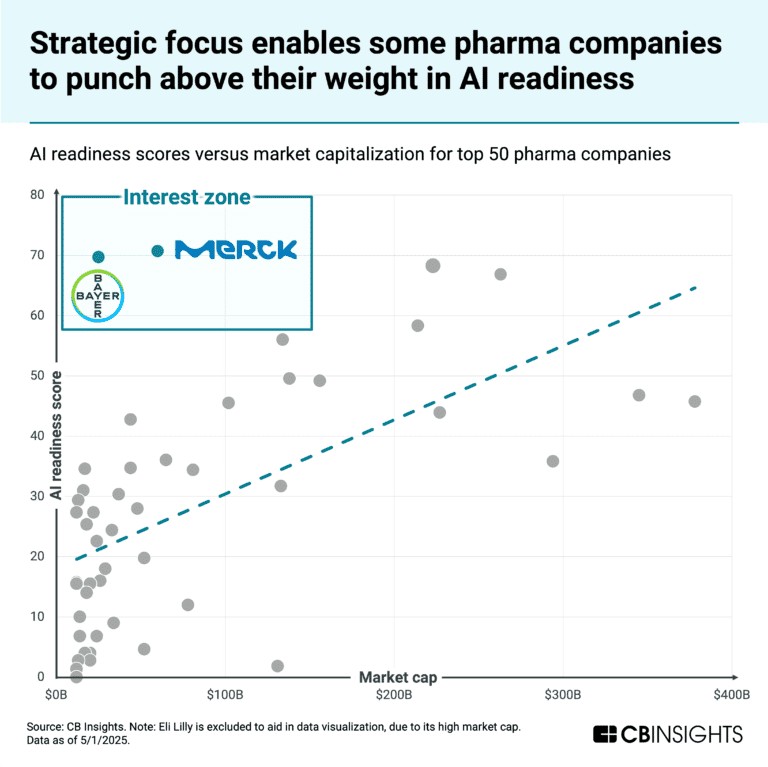
Merck KGaA balances depth and diversification with 10 AI investments and full-spectrum internal deployments. Bayer leads in partnerships (21), focusing on oncology and crop science. These companies act as ecosystem orchestrators, aligning data models, clinical trials, and manufacturing protocols. Their edge lies in synchronisation: translating strategy into system-wide enablement.
Roche: Infrastructure-Led Execution
Roche embeds AI across manufacturing and clinical layers. With $50B allocated to smart infrastructure, it builds environments where AI applications can scale with reliability. Roche dominates oncology partnerships (22), integrating imaging, pathology, and real-world monitoring into its AI stack. The company’s success stems from coherence—hardwiring strategy into operations.
Transferable Lessons: Pharma vs Fintech in AI Deployment
Different Risk Profiles, Different Deployment Models
Fintech platforms deliver velocity and customer intelligence. Pharma navigates long feedback loops with embedded risk management. Fintech monetises correlation. Pharma relies on causality. This pushes AI toward rigorous validation, deeper partnerships, and structured investments.
Execution Requires Culture, Not Just Code
Execution in pharma integrates tech and talent. Merck KGaA and Sanofi established cross-functional AI councils embedded within R&D. These hubs integrate clinicians, chemists, and data scientists. This transformation shifts decision-making from static reviews to real-time inference.
Commercial Operations: Pharma’s Untapped AI Frontier
While pharma has embedded AI in R&D, clinical, and manufacturing workflows, commercial functions remain nascent in their transformation. Salesforce optimisation, market access modelling, and omnichannel engagement still rely on legacy tools or fragmented automation. Unlike tech firms that have redefined marketing through AI-led personalisation, pharma’s commercial models await reinvention. The opportunity is significant: AI can predict prescriber behaviour, simulate access pathways, and align field force activity with real-time demand signals. Building intelligent commercial infrastructure may define the next wave of differentiation for leading pharma companies.
The Road Ahead for Pharma’s AI Evolution
The next phase rewards companies translating readiness into outcomes. Leaders deploy AI to lower costs and raise innovation throughput. Oncology remains the proving ground, with immunology, neuroscience, and rare disease following. Competitive advantage evolves from AI capability to AI yield: molecules discovered, trials accelerated, approvals secured. Pharma advances with a model based on deeper science, longer arcs, and broader impact. This blueprint defines the industry’s leadership in AI.